از اول اکتبر دیگر برای پرداخت با کارت کارمزد جدا نمیدهید
از اول اکتبر ۲۰۲۶، فروشگاهها و کسبوکارهای استرالیا نمیتوانند برای پرداخت با کارتهای Visa، Mastercard، American Express و eftpos مبلغ جداگانهای به فاکتور اضافه کنند. هزینه پردازش کارت از بین نمیرود، اما باید در قیمت عمومی کالا یا خدمات محاسبه شود.
فهرست مطالب
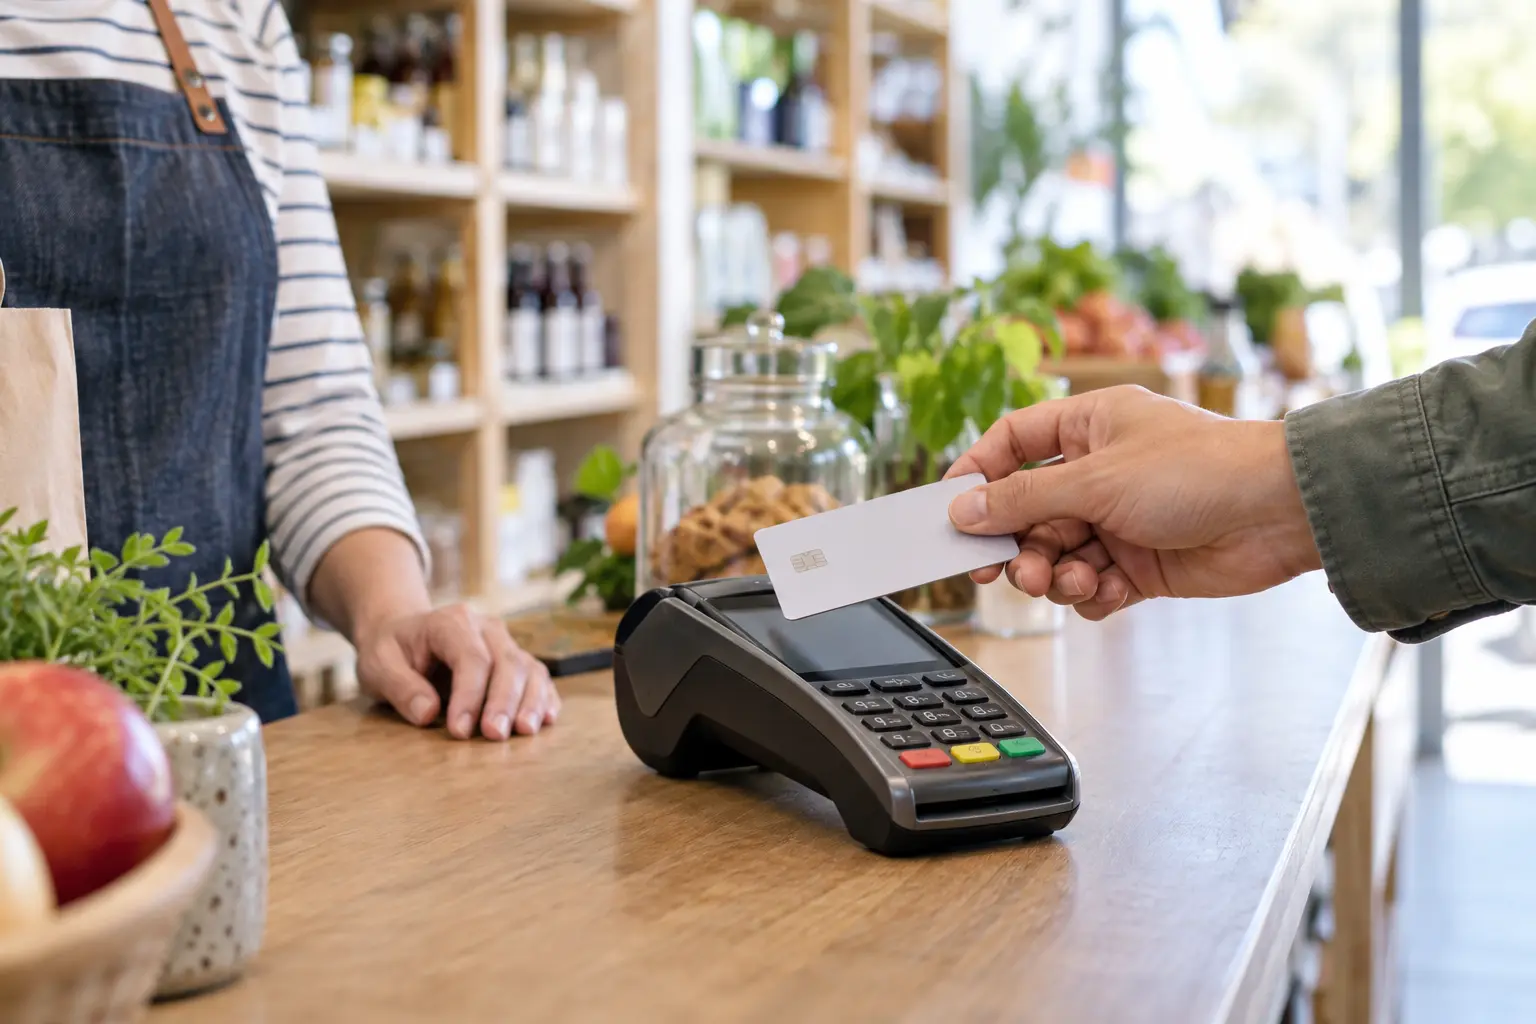
وقتی از یک فروشگاه، کافه یا سالن خدماتی خرید میکنیم و کارت اعتباری را روی دستگاه میزنیم، گاهی مبلغ نهایی از قیمت اعلامشده بیشتر میشود. برای نمونه، یک خرید ۱۰۰ دلاری با کارمزد معمول ۱.۵ درصدی در لحظه پرداخت ۱۰۱ دلار و ۵۰ سنت تمام میشود؛ بعضی فروشگاهها تا ۳ درصد هم میگیرند.
فروشنده این مبلغ را برای پوشش بخشی از هزینه پذیرش کارت از مشتری میگیرد. از اول اکتبر ۲۰۲۶ این کار برای پرداخت با Visa، Mastercard، American Express و eftpos متوقف میشود. این قواعد کارتهای اعتباری، دبیت و پیشپرداخت این شبکهها را دربر میگیرد.
چرا فروشگاهها کارت میپذیرند و مشتریان از آن استفاده میکنند؟
پرداخت کارتی برای هر دو طرف خرید ساده است. مشتری لازم نیست پول نقد همراه داشته باشد، میتواند آنلاین خرید کند و سابقه تراکنش را در حساب بانکی ببیند. کارت اعتباری همچنین امکان خرید با اعتبار بانک، استفاده از دوره بدون بهره و دریافت امتیاز یا مزایای سفر را میدهد.
برای فروشگاه، کارت سرعت صف را بالا میبرد، نیاز به نگهداری و شمارش پول نقد را کم میکند و فروش آنلاین را ممکن میسازد. پذیرش Visa یا Mastercard نیز به کسبوکار کمک میکند مشتریانی را که تقریباً همیشه با کارت یا کیف پول دیجیتال پرداخت میکنند از دست ندهد.
البته کارت اعتباری پول رایگان نیست. دارنده کارت از بانک یا مؤسسه اعتباری وام کوتاهمدت میگیرد. اگر بدهی را تا موعد مقرر کامل نپردازد، بهره به آن اضافه میشود. بانک صادرکننده ممکن است هزینه سالانه، هزینه تأخیر، هزینه برداشت نقدی یا هزینه برنامه پاداش هم دریافت کند. راهنمای Moneysmart برای انتخاب کارت اعتباری میگوید نرخ متوسط بهره کارتهای اعتباری در استرالیا بیش از ۱۸ درصد است.
هزینه پنهان پشت یک پرداخت ساده
وقتی کارت را بدون تماس (contactless) به دستگاه نزدیک میکنید، پول مستقیم از مشتری به فروشگاه منتقل نمیشود. بانک صادرکننده کارت، شبکهای مانند Visa یا Mastercard، بانک یا ارائهدهنده خدمات پرداخت فروشگاه و خود فروشنده در تراکنش نقش دارند.
طبق توضیح بانک مرکزی استرالیا، ارائهدهنده پرداخت فروشنده برای هر تراکنش مبلغی به صادرکننده کارت میپردازد که interchange fee نام دارد. شبکه کارت نیز scheme fee دریافت میکند. ارائهدهنده پرداخت این هزینهها و هزینه خدمات خودش را در قالب merchant service fee از کسبوکار میگیرد.
این هزینهها به اندازه فروشگاه، نوع کارت، آنلاین یا حضوریبودن خرید و قرارداد دستگاه پرداخت بستگی دارد. دادههای ACCC درباره هزینه پردازش کارت نشان میدهد هزینه معمول کسبوکارهای کوچک با گردش مالی زیر یک میلیون دلار در سال مالی ۲۰۲۳ تا ۲۰۲۴ حدود ۰.۸۵ تا ۲ درصد برای دبیت یا eftpos و حدود ۱ تا ۲ درصد برای کارت اعتباری بوده است. بعضی کسبوکارها ممکن است خارج از این بازه قرار بگیرند.
به همین دلیل یک کافه ممکن است ۱ درصد و فروشگاه دیگری ۱.۵ درصد اضافه کند. کارمزد ۳ درصدی نیز ممکن است دیده شود، اما تا ۳۰ سپتامبر کسبوکار بهطور کلی نمیتواند برای کارتهای تحت مقررات بیش از هزینه واقعی پذیرش همان روش پرداخت از مشتری بگیرد. اگر هزینه واقعی فروشگاه ۱.۵ درصد باشد، surcharge سهدرصدی مجاز نیست.
بانک مرکزی برآورد کرده است که در سال مالی ۲۰۲۴ تا ۲۰۲۵ حدود ۱۶ درصد از پذیرندگان برای کارتهای شبکههای مشمول کارمزد جداگانه گرفتهاند. مجموع این مبالغ حدود ۱ میلیارد و ۸۰۰ میلیون دلار بوده است.
از اول اکتبر روی دستگاه پرداخت چه عوض میشود؟
از اول اکتبر، کسبوکار نمیتواند به دلیل انتخاب Visa، Mastercard، American Express یا eftpos مبلغ جداگانهای به پرداخت اضافه کند. برای بسیاری از فروشندگان، شرکت ارائهدهنده دستگاه گزینه surcharge را در همان زمان غیرفعال میکند. کسبوکار باید اعلان کارمزد را از منو، تابلو، وبسایت، برنامه و فاکتور حذف کند.
فرض کنید قیمت کوتاهی مو ۶۰ دلار است و سالن اکنون ۱ درصد کارمزد کارت میگیرد. مشتری امروز با کارت ۶۰ دلار و ۶۰ سنت میپردازد. از اول اکتبر سالن نمیتواند ۶۰ سنت را در مرحله پرداخت جداگانه اضافه کند. سالن میتواند قیمت عمومی را به ۶۰ دلار و ۶۰ سنت تغییر دهد؛ در این حالت همه مشتریان قیمت اعلامشده را میبینند و مبلغ اضافی ناگهانی در پایانه پرداخت ظاهر نمیشود.
حذف surcharge به معنای رایگانشدن پردازش کارت برای فروشنده نیست. از همان تاریخ، سقف interchange fee کارت دبیت از ۱۰ به ۸ سنت (یا از ۰.۲ به ۰.۱۶ درصد) و سقف کارت اعتباری شخصی از ۰.۸ به ۰.۳ درصد کاهش مییابد و شفافیت هزینهها بیشتر میشود، اما کسبوکار همچنان برای خدمات پرداخت پول میدهد. فروشنده میتواند این هزینه را مانند اجاره، برق و دستمزد در قیمت کالا یا خدمات محاسبه کند.
قواعد تازه فقط مبلغی را حذف میکند که مشخصاً به دلیل پرداخت با کارت گرفته میشود. کافه و رستوران میتوانند هزینه آخرهفته یا تعطیلات عمومی را ادامه دهند. هزینه رزرو، تحویل یا خدمات نیز میتواند باقی بماند، به شرط آنکه واقعاً برای خدمت دیگری باشد و طبق قانون بهروشنی نمایش داده شود. مقررات surcharge کرایه تاکسی نیز در اختیار نهادهای ایالتی و قلمرویی است.
مشتری و صاحب کسبوکار از حالا چه کنند؟
مشتری از اول اکتبر باید قیمت نمایشدادهشده را با مبلغ روی دستگاه یا رسید مقایسه کند. اگر مبلغی فقط به دلیل پرداخت با یکی از کارتهای مشمول اضافه شده بود:
- ابتدا از فروشنده بخواهید هزینه را توضیح دهد و اصلاح کند.
- رسید، تصویر قیمت اعلامشده و مبلغ پرداخت را نگه دارید.
- موضوع را با شبکه کارت یا شرکت ارائهدهنده دستگاه پرداخت مطرح کنید.
- اگر قیمتگذاری گمراهکننده بود، از مسیر گزارش مشکل قیمت به ACCC یا نهاد حمایت از مصرفکننده ایالت خود اقدام کنید.
صاحبان کسبوکار نیز باید پیش از شروع اکتبر با بانک یا ارائهدهنده پرداخت تماس بگیرند، surcharge را در دستگاه و فروشگاه آنلاین غیرفعال کنند و همه منوها و تابلوها را بهروزرسانی کنند. تخفیف برای پول نقد یا PayID همچنان مجاز است، اما قیمت کامل باید از ابتدا روشن باشد و قیمت تخفیفی نباید برجستهتر از آن نمایش داده شود.
برای مثال، فروشگاه میتواند قیمت عمومی یک کالا را ۱۰۲ دلار اعلام کند و برای پرداخت نقدی ۲ دلار تخفیف بدهد. نمیتواند فقط قیمت ۱۰۰ دلاری را بزرگ نمایش دهد و هزینه واقعی روش رایج پرداخت را تا مرحله آخر پنهان کند.
واژهآموزی
کلمات انگلیسی این مطلب را یاد بگیر- معنی
- مبلغ اضافی که روی قیمت اصلی افزوده میشود
- کاربرد
- در خرید، رزرو و پرداخت برای هزینهای جدا از قیمت پایه بهکار میرود.
- مثال
The cafe currently adds a surcharge to credit card payments.
Card surcharges will be removed from 1 October 2026.
- معنی
- مبادله؛ در پرداخت کارتی، هزینه میان ارائهدهنده فروشنده و صادرکننده کارت
- کاربرد
- در صنعت پرداخت معمولاً در ترکیب interchange fee دیده میشود.
- مثال
The payment provider pays an interchange fee to the card issuer.
- معنی
- فروشنده یا کسبوکاری که پرداخت را میپذیرد
- کاربرد
- در قراردادهای بانکی و پرداخت الکترونیکی به پذیرنده کارت گفته میشود.
- مثال
The merchant pays a fee to accept card transactions.
- معنی
- تراکنش یا عملیات مالی ثبتشده
- کاربرد
- برای خرید، انتقال پول و سایر عملیات ثبتشده بانکی استفاده میشود.
- مثال
The transaction was processed through the Visa network.
- معنی
- بدون تماس؛ پرداخت با نزدیککردن کارت یا تلفن به دستگاه
- کاربرد
- در فروشگاهها معمولاً برای پرداخت tap-and-go بهکار میرود.
- مثال
Contactless payments are quick and widely accepted.
اعتبار تصاویر
- NavaRooz — NavaRooz — original (تصویر اصلی)
منابع
- Frequently Asked Questions: Removal of Payment Surcharges From 1 October 2026 — بانک مرکزی دامنه شبکههای مشمول، تاریخ اجرا، استثناها و مسئولیت کسبوکارها را توضیح میدهد.بررسیشده: ۱۴۰۵/۶/۲۶17 September 2026
- Card surcharges — ACCC قواعد قیمتگذاری، امکان تخفیف برای روشهای دیگر و مسیر پیگیری مشتریان و کسبوکارها را مشخص میکند.بررسیشده: ۱۴۰۵/۶/۲۶17 September 2026
- Backgrounder on Interchange and Scheme Fees — این راهنمای بانک مرکزی مسیر هزینه میان بانک صادرکننده، شبکه کارت، ارائهدهنده پرداخت و فروشنده را شرح میدهد.بررسیشده: ۱۴۰۵/۶/۲۶17 September 2026
- Surcharging | Review of Merchant Card Payment Costs and Surcharging – Conclusions Paper — منبع رقم ۱۶ درصد پذیرندگان و کارمزدهای مجموع ۱.۸ میلیارد دلاری در سال مالی ۲۰۲۴-۲۰۲۵.بررسیشده: ۱۴۰۵/۶/۲۶17 September 2026
- Choosing a credit card — Moneysmart هزینههای مستقیم کارت اعتباری برای دارنده کارت، از جمله بهره، هزینه سالانه و برنامه پاداش را توضیح میدهد.بررسیشده: ۱۴۰۵/۶/۲۶17 September 2026
خطایی دیدید؟ اصلاحیه بفرستید ←